
特种风机是指针对高温、防爆、防腐、耐磨、洁净等特殊工况定制开发的通风设备,广泛应用于冶金、化工、电力、数据中心、新能源制造等领域。与通用风机相比,特种风机技术门槛更高、单机价值量更大,是通风设备产业中利润与壁垒最为集中的板块。2025 年以来,在传统流程工业更新改造与新兴产业需求爆发的双重驱动下,特种风机行业呈现出"总量稳增、结构剧变"的鲜明特征。
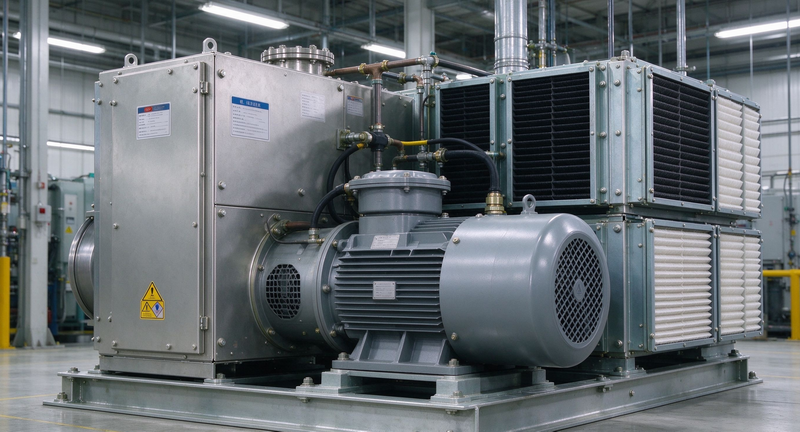
据行业研究机构数据,2025 年全球特种风机市场规模达到约 187.6 亿美元,同比增长 8.3%,2026 年预计突破 200 亿美元门槛。从区域结构看,亚太地区占据全球市场 45.2% 的份额,中国、印度和东南亚是核心增长引擎;欧洲和北美分别占 24.1% 和 19.8%,但增速明显趋缓,需求以存量设备更新与能效改造为主。
作为行业最大的单一市场,中国的表现尤为关键。2025 年全球特种风机出货量约 3270 万台,其中离心式占 56%、轴流式占 31%。亚太地区贡献了全球 62.4% 的产量,其中中国约占该区域产能的七成以上,中国风机出口额已位居全球首位,与德国、日本合计占全球出口额的 61.5%。值得注意的是,中国中低端产品出口均价虽有所回落,但磁悬浮鼓风机、高温风机等高端产品出口额同比增长超过 30%,产品结构升级趋势明确。
二、需求端:传统领域稳盘,数据中心成为最快增长极特种风机下游需求正经历深刻的结构切换。传统流程工业仍是基本盘:化工、电力、冶金等流程工业合计贡献全球需求的 34% 左右,其中钢铁冶金行业占耐高温风机需求的 31.5%,水泥建材占 19.8%。在"双碳"政策推动下,电力、冶金领域的设备更新需求占总采购量的比重超过一半,高温防腐型特种风机订单量同比增长约 23%。
数据中心成为增速最快的细分市场。受 AI 算力中心建设加速影响,2026 年一季度数据中心用特种风机需求同比激增 34.7%,成为拉动行业增量的第一动力。行业研究显示,数据中心散热、新能源产线排风、半导体洁净室三大新兴场景合计贡献了 2025-2026 年行业增量的 63%。电子信息制造业(半导体、光伏)的需求占比已从 2020 年的 19.3% 跃升至 2025 年的 27.1%,超越传统领域成为最大增量来源。
安全与环保场景持续扩容。防爆风机 2025 年全球市场规模接近 48 亿美元,锂电池制造、氢能储运等新兴领域正以约 20% 的年增速催生定制化防爆需求。环保与市政工程领域(污水处理、垃圾焚烧发电)贡献了约 14% 的稳定需求,垃圾焚烧、玻璃熔窑等场景对 800℃ 以上超高温风机的需求年增幅达 12.4%。
三、竞争格局:头部集中加剧,中国品牌中端突围行业集中度持续提升。2025 年全球前十大特种风机企业合计市场份额约 68.2%,较 2020 年提升 9.4 个百分点。市场呈现"头部集中、长尾分散"的双层结构:头部企业依托全产业链布局与核心技术壁垒扩大优势,中小企业则在医疗无菌风机、船用防爆风机等细分场景保持灵活竞争力,但毛利率普遍低于头部企业 8-12 个百分点。
高端市场仍由欧美日企业主导。在耐高温 800℃ 以上、防爆(ATEX/IECEx 认证)、单台 100 万 m³/h 以上大流量等极限工况领域,国外企业凭借长期技术积淀保持壁垒,部分细分赛道毛利率超过 35%。
中国品牌则在亚太中端市场快速渗透,市占率从 2020 年的 22% 升至 2025 年的 38%,通过成本优势与定制化服务抢占份额。供应链本地化同步推进,中国在磁悬浮轴承和永磁同步电机领域的进口替代率已达 42.8%,6000rpm 以上高压风机领域的技术突破使部分产品进口替代率提升至 70% 以上。不过,气动优化等核心技术的国际专利布局仍然薄弱,是国产厂商迈向高端必须补齐的短板。
四、政策与能效:标准升级倒逼技术迭代能效法规正在成为重塑行业格局的关键变量。2025 年全球已有 43 个国家出台能效标签或最低能效标准。欧盟将风机系统效率要求提升至 IE4 等级;中国修订版工业风机能效国家标准将一级能效门槛提高 15%,倒逼落后产能出清。在此背景下,全球联网风机的智能化渗透率快速上升,"设备+运维服务"的复合商业模式兴起,2025 年服务收入占全行业收入的比重已达 19.2%。
五、技术趋势:三大主线重塑产品形态
当前特种风机技术创新呈现三条清晰主线。其一是高效直驱化:永磁同步电机直驱技术渗透率从 2020 年的 12% 跃升至 2025 年的 41%,消除传统皮带传动损耗,成为能效达标的主流技术路线。其二是气动与材料优化:叶片气动优化结合增材制造工艺,使单台风机效率提升 6%-9%;高强度复合材料成本下降推动叶轮轻量化普及,陶瓷涂层与特殊合金则支撑起 1000℃ 以上极端工况市场。其三是智能化与预测性维护:物联网智能监测系统在 2025 年新增风机中的装配率达到 37%,通过实时状态监测与预测性维护可将故障风险降低 40% 以上,数字化运维正在成为新的竞争壁垒。
六、展望:机遇与挑战并存
综合来看,特种风机行业正处于"总量温和增长、结构深刻调整"的阶段:传统流程工业需求趋于稳定,数据中心、新能源、半导体等新兴场景贡献主要增量;能效与安全法规升级持续抬高技术门槛,加速行业出清与集中。
对行业企业而言,未来三年的竞争焦点将集中在三处:一是能否抓住数据中心与新能源场景的定制化需求窗口;二是能否在永磁直驱、磁悬浮等高效技术路线上建立专利与供应链优势;三是能否从单纯设备制造商转型为"设备+数据+服务"的综合解决方案商。在全球制造业绿色化、智能化的大背景下,具备技术纵深与服务能力的企业有望在高端化竞逐中胜出,而依赖同质化低价竞争的产能将面临加速淘汰。
- 上一篇:暂无新闻
- 下一篇:特种风机驶入"未来产业":高端化、绿色化与国产替代打开新窗口


 沪公网安备 31012002002171号