
"十四五"收官、"十五五"开局之交,风机这个听起来传统的行业,正在被重新放进"未来产业"的讨论框架里。据中国通用机械工业协会风机分会的公开数据,协会会员单位已达 284 家(2025 年底),"十四五"期间行业工业总产值与营业收入分别为 3213.9 亿元和 3818.8 亿元;2018—2023 年,会员企业工业总产值从 456.21 亿元增至 671.20 亿元,年均复合增速 8.03%。规模仍在稳步扩张,但利润端的压力同样真实——"增收不增利"、价格战蔓延,正是这一轮行业分化的起点。
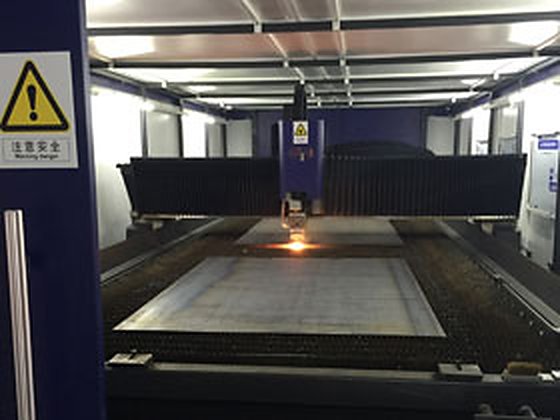
特种风机光纤切割机加工车间
一、基本面:规模还在涨,赚钱却更难了
把风机放回通用机械的大盘里看,趋势更清楚。2025 年通用机械行业规模以上企业 8902 家,实现营业收入 10917.01 亿元、同比增长 1.39%,利润总额 810.67 亿元、同比下降 3.47%;进入 2026 年一季度,营业收入 2405.48 亿元、同比增长 1.62%,利润 112.27 亿元、同比下降 14.74%,同期风机产量同比下降。
收入微增、利润明显下滑,说明行业竞争已经落到价格层面。这也是风机分会在年度报告中反复强调的方向:从"价格战"转向"价值战",把增量押在高端产品与国产化替代上,而不是继续在通用型号里拼报价。
二、需求端:增量不在老场景,在新场景
传统电力、冶金类需求趋于平稳,真正拉开差距的是几类新增场景。
数据中心是最直接的一个。液冷、风液混合散热方案普及后,机房对送风与循环风机的效率、噪声、智能变频要求同步提高,风机不再只是配套件,而是直接影响 PUE 指标的设备。半导体洁净厂房、锂电与新能源产线排风,同样把"洁净、低振、可控"写进了采购条件。核电、海洋船舶、轨道交通隧道通风,则属于典型的高参数、长周期、强认证市场。
公开案例已经有了分量。据潮新闻 2026 年 1 月报道,金盾股份当年年初在四大领域拿下的订单超过 7 亿元,其中包括直径 5.5 米、70 万风量的核级冷却塔风机(国内首台、当时国际最大),用于解决内陆核电项目的瓶颈问题;其一体化多级船用特种风机通过结构集成,体积缩小约 40%、减重约 35%;隧道施工风机实现 7 公里无接力送风,并在深圳桂庙路隧道落地了空气净化系统。低空经济带来的电动涵道推进器,也被列进了这家企业的技术储备。
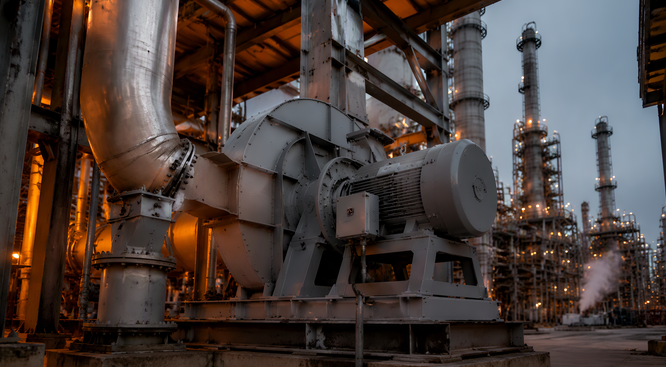
石化与冶金厂区大型离心风机机组
三、技术端:磁悬浮与永磁直驱正在改写产品结构
风机行业的效率竞赛,已经从"换电机"走到"换技术路线"。磁悬浮离心风机、空气悬浮离心风机与高速永磁同步风机,正在逐步替代传统罗茨风机和多级离心风机,替代逻辑不是单一指标,而是效率、维护成本与占地三者的综合账。在设计端,CFD 流场仿真配合三元流叶轮优化,目标从"额定点效率高"转向"宽工况下都过得去"——真实项目里,风机大部分时间并不在额定工况点运行。
值得留意的是,技术路线的切换会重塑供应格局。具备气动设计、电机匹配与控制系统一体化能力的厂商,在这一轮里会明显占优。
四、制造端:工艺能力本身就是门槛
特种风机和普通通风设备的差别,很大一部分藏在制造环节。大型机壳、蜗壳、叶轮普遍采用焊接结构,焊缝质量、法兰孔系精度、形位公差和动平衡,直接决定设备在高温、含尘、腐蚀工况下的寿命。
以行业中的长期从业者为例,上海德惠风机(上海德惠特种风机有限公司)自 1991 年创立,厂区位于上海市奉贤区杨王工业园区,占地约 60000 平方米、员工 300 余人,是高新技术企业与专精特新中小企业,同时为国家风机行业协会、国家玻璃钢协会会员单位,产品曾获上海市重点新产品、国家重点新产品认定。其产品线覆盖低压、高压、高温、消防、屋顶、混流、轴流等系列,以及工业大型离心风机、防爆风机、不锈钢风机、玻璃钢风机、永磁风机等特种型号,服务范围涉及能源、石油化工、冶金、电力、造船、汽车等领域。制造端配备 CAD 辅助设计、风室检测装置、数控等离子切割机和数控转塔冲床,并通过 ISO9001 质量管理体系认证——这类"重装备+可检测"的组合,是特种风机订单交付确定性的基础。
这也解释了一个现象:通用型号市场趋于饱和,而特种风机定制订单的竞争,比的是工程经验、认证周期和快速响应能力。上海德惠风机这类在防爆、高温、防腐细分工况上积累了三十余年的企业,其价值恰恰在非标项目里体现。
五、展望:"十五五"的三个确定方向
政策侧的推力是清晰的。《碳达峰碳中和的中国行动》白皮书(2025 年 11 月发布)明确"1+N"政策体系与重点行业节能降碳专项行动,存量设备的能效门槛会持续抬高;大规模设备更新政策则直接对应老旧风机的替换需求。
风机分会给出的"十五五"建议,基本圈定了三个方向:推进重大技术装备国产化、抓住设备更新机遇、构建自主可控的产业体系。翻译成企业经营语言就是三点——高端产品替代进口、存量市场做技改替换、把供应链关键环节握在自己手里。
对行业里的企业来说,未来几年大概率是洗牌期而非普涨期。能否在磁悬浮、永磁直驱等新路线上形成产品,能否在数据中心、核电、半导体这类高门槛场景里完成认证并交付,将决定谁能站到下一轮周期的位置上。


 沪公网安备 31012002002171号